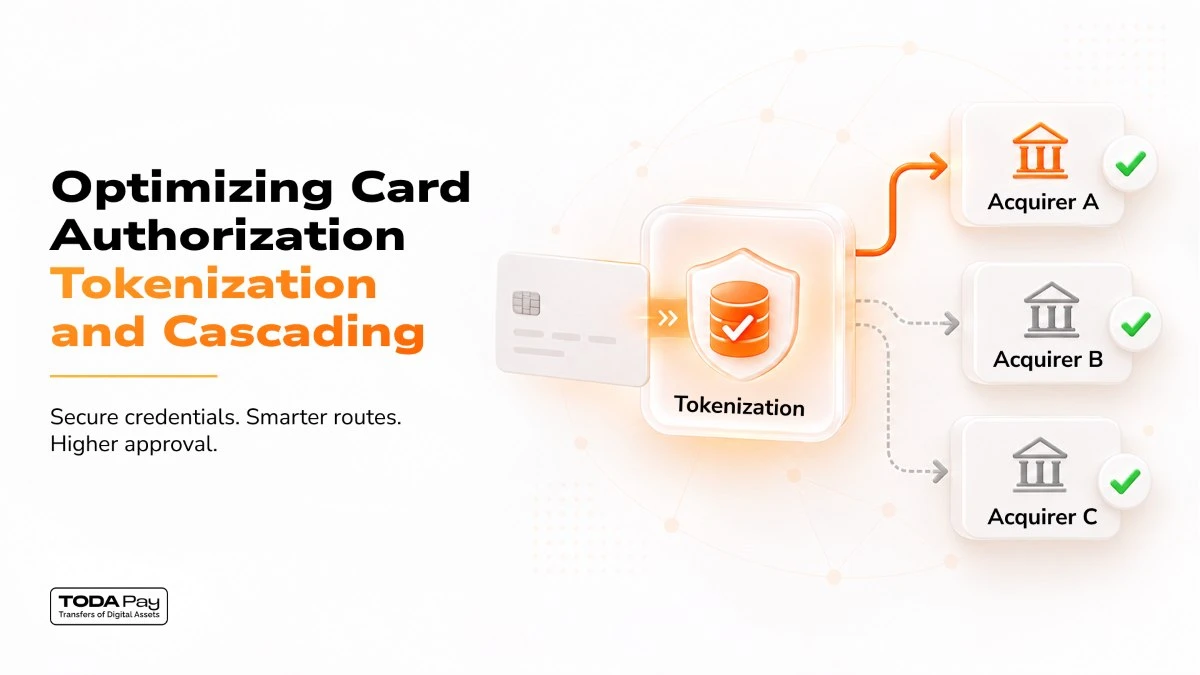
En 2026, un écart de taux d'autorisation de 5 à 12 % sépare les plateformes de premier plan des processeurs hérités. Maximiser l'approbation nécessite d'unir la gestion des identifiants au niveau du réseau avec un routage multi-acquéreur intelligent. S'appuyer sur un traitement à canal unique laisse des millions de revenus récurrents derrière. Pour optimiser les taux d'approbation des paiements par carte, les commerçants doivent unir l'intégrité des identifiants avec un routage dynamique du réseau. Cette architecture duale résout définitivement l'écart de performance qui affecte les paiements modernes.
Réduire l'écart d'autorisation dans les services de carte des commerçants
Environ 80 à 90 % des rejets de paiements en ligne représentent des refus temporaires plutôt que de la fraude réelle. Des codes génériques "Ne pas honorer" ou des déclencheurs de risque temporaires causent une friction inutile lors du paiement. Les processeurs hérités considèrent l'autorisation comme une plomberie de base, ce qui nuit à votre résultat net. Par conséquent, cette complaisance laisse d'énormes montants de revenus à forte valeur ajoutée sur la table.
Mais voici le hic : plusieurs problèmes structurels spécifiques déclenchent régulièrement ces transactions échouées récupérables.
-
Des traitements transfrontaliers inadaptés qui déclenchent des filtres de risque des émetteurs étrangers.
-
Des identifiants périmés ou obsolètes tentant de traiter des cycles de facturation récurrents.
-
Des voies de routage sous-optimales utilisant une seule banque acquéreuse.
Aborder ces échecs spécifiques améliore directement les taux d'autorisation globaux. Les entreprises doivent identifier ces fuites internes pour protéger leurs revenus numériques. Ignorer les refus temporaires détruit systématiquement les revenus d'abonnement récurrents et les commandes de grande valeur.
Comment la tokenisation réseau corrige les données de paiement par carte obsolètes
Les numéros de compte primaire (PAN) statiques de 16 chiffres deviennent rapidement obsolètes. Les remplacer par des jetons de réseau alignés avec l'émetteur, comme le service de jetons Visa, élimine les données de paiement par carte obsolètes. De plus, cette mise à niveau réduit considérablement la friction transfrontalière lors du paiement. Les références de l'industrie montrent que Visa réalise une augmentation de 4,6 % des autorisations, tandis que Mastercard voit une augmentation de 2,1 %.
Comparer les numéros hérités aux jetons modernes met en évidence des différences de performance marquées.
|
Caractéristique |
PAN brut |
Jeton de réseau |
|
Sécurité |
Numéro statique de 16 chiffres |
Cryptogramme par transaction |
|
Cycle de vie d'expiration |
Se brise à l'expiration |
Mise à jour automatique continue |
|
Taux d'approbation de base |
Succès transfrontalier inférieur |
Confiance accrue de l'émetteur |
Passer aux jetons modifie fondamentalement l'architecture de sécurité sous-jacente. Déployer un cryptogramme par transaction entraîne une réduction de 26 % des taux de fraude globaux.
Tokenisation réseau vs. Solutions de mise à jour de compte de carte
Chaque année, les banques réémettent 33 à 40 % des cartes en raison de l'expiration, de la perte ou du rebranding de portefeuille. Ce turnover constant crée un churn involontaire sévère pour les entreprises d'abonnement. Les jetons de réseau en temps réel fournissent des mises à jour instantanées, optimisant les services de carte des commerçants pour les transactions en cours. Cependant, les solutions par lot ont toujours un but distinct.
Pensez-y de cette façon : les entreprises d'abonnement à fort volume nécessitent une stratégie de déploiement hybride couvrant plusieurs scénarios.
-
Jetons de réseau : Idéal pour un paiement sans friction et des mises à jour d'identifiants en temps réel immédiates.
-
Travaux par lot VAU/ABU : Nécessaires pour balayer de grandes bases de données d'identifiants stockés avant les cycles de facturation mensuels.
-
Fallback Hybride : Utilisation du Service d'Activation Numérique Mastercard (MDES) tout en maintenant des mises à jour par lots pour les cartes non tokenisées.
Mélanger ces deux technologies empêche efficacement le désabonnement involontaire. Une stratégie de credentials hybride garantit une continuité maximale pour les cycles de facturation récurrents des commerçants.
Comment le Cascading des Acquéreurs Résout les Frictions de Paiement Transfrontalier
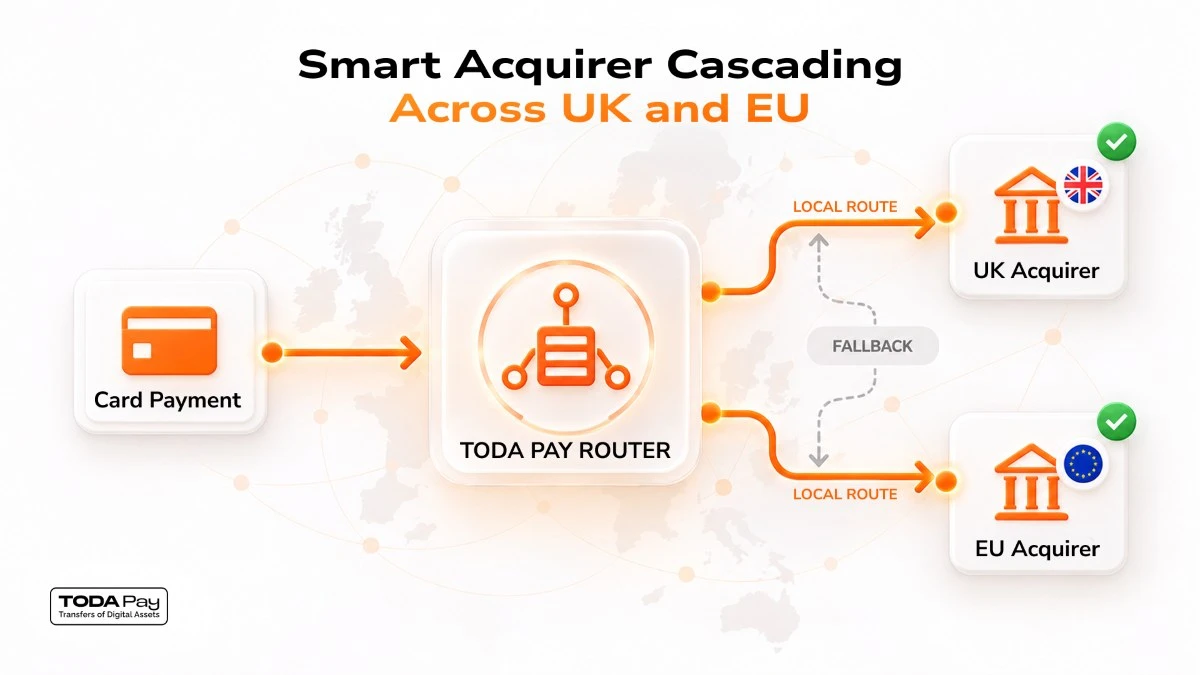
Le routage intelligent des paiements repose fortement sur le cascading des acquéreurs basé sur le BIN. La séparation des acquéreurs post-Brexit exige que les entreprises routent les cartes émises au Royaume-Uni strictement vers des points de terminaison domestiques au Royaume-Uni. En revanche, les cartes de l'Europe continentale doivent rester au sein du réseau EEE. Le traitement des transactions à l'intérieur du pays évite les majorations coûteuses des frais d'interchange transfrontaliers.
Par conséquent, le routage local empêche les filtres de risque des émetteurs étrangers de bloquer les transactions légitimes. La séparation des points de terminaison d'acquisition du Royaume-Uni et de l'EEE génère une augmentation immédiate de 2 à 5 points de pourcentage de l'autorisation. Cette division stratégique représente une mesure d'économie de coûts vitale pour les commerçants numériques internationaux gérant des paiements transfrontaliers.
Déploiement d'une Logique de Réessai Intelligent pour les Refus Doux
Frapper aveuglément la passerelle de paiement à plusieurs reprises nuit à la crédibilité du commerçant. En revanche, la logique de réessai intelligent algorithmique cible précisément les refus doux pour un maximum de récupération. Une orchestration de paiement appropriée cible les calendriers de réessai autour des codes de raison assignés par le commerçant, des cycles de facturation spécifiques et des fuseaux horaires locaux des clients.
La mise en œuvre de ces règles algorithmiques spécifiques permet de récupérer des revenus sans déclencher de pénalités coûteuses du réseau.
-
Retarder les réessais pour les codes génériques "Ne pas honorer" d'au moins 24 heures.
-
Tenter des réessais pour fonds insuffisants spécifiquement lors des jours de paie des consommateurs locaux.
-
Bloquer définitivement les refus durs pour éviter les frais d'autorisation excessifs de Visa.
-
Limiter le nombre total de tentatives de réessai pour éviter les frais d'intégrité du réseau.
Contrôler la fréquence des réessais protège directement les comptes de traitement des commerçants des amendes de conformité. Optimiser les calendriers de réessai augmente mathématiquement la récupération des revenus tout en maintenant une stricte conformité au réseau.
Améliorer les Conversions en Utilisant EMV 3DS et Télémétrie
La messagerie des cartes héritées fournissait un contexte extrêmement limité aux banques émettrices. Le partage de données modernes EMV 3DS transforme entièrement cette dynamique. En utilisant la version de protocole 2.2 ou supérieure, les commerçants transmettent des points de données critiques directement à l'émetteur de la carte. Cela inclut les empreintes des appareils, l'ancienneté du compte, les signaux de risque comportemental et les paramètres de livraison.
Fournir un contexte riche établit une confiance immédiate avec la banque approbatrice. Transmettre une télémétrie améliorée de l'émetteur sécurise un flux sans friction, augmentant les conversions au-dessus de 90 %. De plus, cela empêche les faux refus sans forcer une friction inutile sur les acheteurs légitimes essayant de finaliser un achat.
Construire une Couche d'Architecture d'Orchestration de Paiement Unifiée
Les commerçants en expansion doivent combiner plusieurs stratégies en une seule couche de paiements automatisée. Des plateformes comme TODA Pay unifient les tokens réseau, le routage régional, l'enrichissement de télémétrie et le cascading de secours en une approche complète. Les moteurs réglementaires influencent fortement ces décisions techniques. Par exemple, les tokens réseau protègent les commerçants contre le franchissement des seuils de fraude du Programme de Surveillance des Acquéreurs Visa (VAMP).
Cartographier des échecs de transaction spécifiques aux solutions d'orchestration exactes clarifie l'infrastructure requise.
-
Données PAN Obsolètes : Déployer des tokens réseau VTS/MDES pour mettre à jour instantanément les credentials.
-
Refus Transfrontaliers Post-Brexit : Mettre en œuvre une séparation des acquéreurs du Royaume-Uni et de l'EEE pour contourner les filtres de risque régionaux.
-
Refus Doux Transitoires : Exécuter un cascading intelligent algorithmique pour récupérer en toute sécurité les paiements échoués.
L'intégration de ces solutions spécifiques améliore structurellement les taux d'autorisation globaux. Une couche d'orchestration unifiée élimine fondamentalement les amendes de non-conformité au schéma tout en maximisant les revenus acceptés.
Sécuriser les revenus grâce à des services avancés de cartes marchandes
Les entreprises en croissance doivent activement abandonner les configurations statiques à acquéreur unique. Les responsables financiers et les chefs des paiements doivent immédiatement réaliser un audit complet des autorisations. Cet audit doit segmenter les données de transaction par géographie, schéma de carte spécifique et ancienneté des identifiants. L'adoption d'une orchestration multi-acquéreurs protège systématiquement le volume brut de traitement des frictions inutiles.
La transition vers une infrastructure dynamique garantit une rétention maximale des revenus sur tous les marchés mondiaux. Commencez à optimiser votre pile de paiement dès aujourd'hui en mettant en œuvre un traitement des cartes haute performance avec TODA Pay pour sécuriser votre rentabilité.
Comments (0)