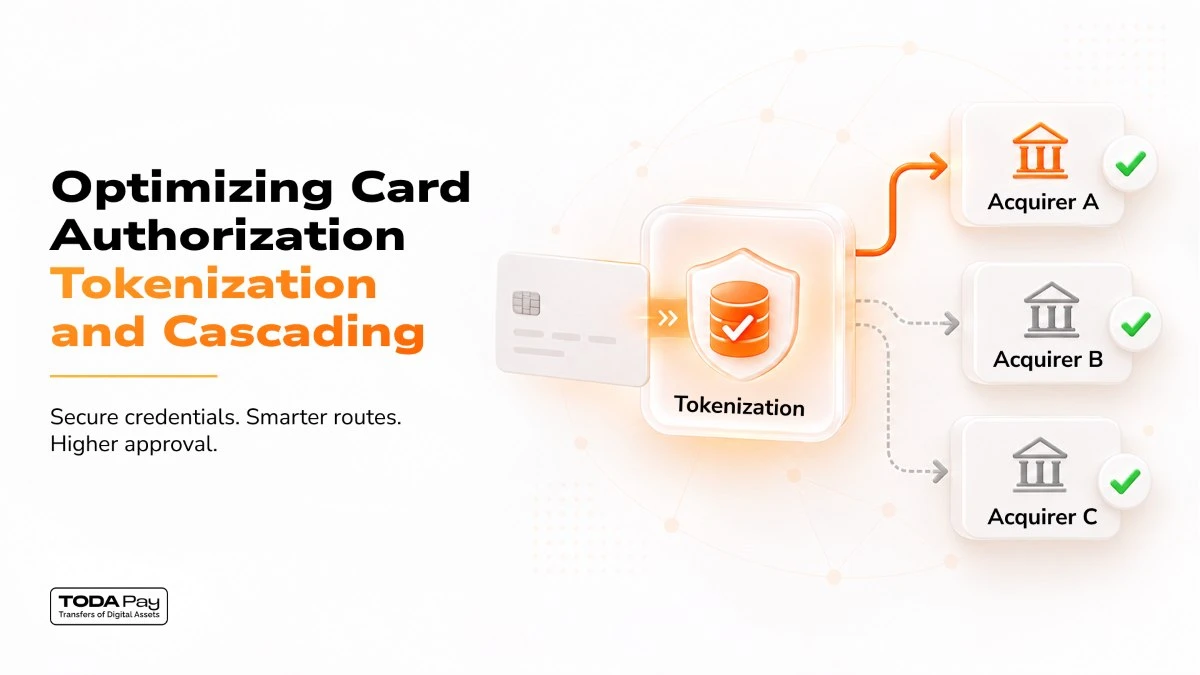
En 2026, una brecha de tasa de autorización del 5 al 12% separa a las plataformas de primer nivel de los procesadores heredados. Maximizar la aprobación requiere unir la gestión de credenciales a nivel de red con el enrutamiento inteligente de múltiples adquirentes. Confiar en el procesamiento de un solo canal deja millones en ingresos recurrentes atrás. Para optimizar las tasas de aprobación de pagos con tarjeta, los comerciantes deben unir la integridad de las credenciales con el enrutamiento dinámico de la red. Esta arquitectura dual resuelve permanentemente la brecha de rendimiento que afecta a los pagos modernos.
Cerrando la Brecha de Autorización en los Servicios de Tarjetas para Comerciantes
Aproximadamente el 80 al 90% de los rechazos de pagos en línea representan declinaciones suaves en lugar de fraude verdadero. Códigos genéricos de "No Honrar" o desencadenantes de riesgo temporales causan fricción innecesaria durante el proceso de pago. Los procesadores heredados tratan la autorización como plomería básica, lo que perjudica su resultado final. En consecuencia, esta complacencia deja enormes cantidades de ingresos de alto AOV sobre la mesa.
Pero aquí está el truco: varios problemas estructurales específicos desencadenan estas transacciones fallidas recuperables de manera regular.
-
Desajustes en el procesamiento transfronterizo que activan filtros de riesgo de emisores extranjeros.
-
Credenciales obsoletas o caducadas que intentan procesar ciclos de facturación recurrentes.
-
Rutas de enrutamiento subóptimas que utilizan un solo banco adquirente.
Abordar estas fallas específicas mejora directamente las tasas de autorización generales. Las empresas deben identificar estas fugas internas del sistema para proteger sus ingresos digitales. Ignorar las declinaciones suaves destruye sistemáticamente los ingresos recurrentes por suscripción y los pedidos de alto valor.
Cómo la Tokenización de Red Soluciona los Datos de Pago con Tarjeta Obsoletos
Los Números de Cuenta Primaria (PAN) estáticos de 16 dígitos se vuelven rápidamente obsoletos. Reemplazarlos con tokens de red alineados con el emisor, como el Servicio de Token de Visa, elimina los datos de pago con tarjeta obsoletos. Además, esta actualización reduce significativamente la fricción transfronteriza durante el proceso de pago. Los benchmarks de la industria muestran que Visa logra un aumento del 4.6% en la autorización, mientras que Mastercard ve un aumento del 2.1%.
Comparar los números heredados con los tokens modernos resalta diferencias de rendimiento marcadas.
|
Característica |
PAN Crudo |
Token de Red |
|
Seguridad |
Número estático de 16 dígitos |
Cifrado por transacción |
|
Ciclo de Vida de Expiración |
Se rompe al expirar |
Se actualiza automáticamente de manera continua |
|
Tasas de Aprobación Base |
Menor éxito transfronterizo |
Mayor confianza del emisor |
Actualizar a tokens altera fundamentalmente la arquitectura de seguridad subyacente. Implementar un cifrado por transacción genera una reducción del 26% en las tasas de fraude generales.
Tokenización de Red vs. Soluciones de Actualización de Cuentas de Tarjeta
Cada año, los bancos reemiten del 33 al 40% de las tarjetas debido a expiración, pérdida o rebranding de cartera. Este constante cambio crea una alta rotación involuntaria para los negocios de suscripción. Los tokens de red en tiempo real proporcionan actualizaciones instantáneas, optimizando los servicios de tarjetas para comerciantes para transacciones continuas. Sin embargo, las soluciones por lotes aún cumplen un propósito distinto.
Piénsalo de esta manera: los negocios de suscripción de alto volumen requieren una estrategia de implementación híbrida que cubra múltiples escenarios.
-
Tokens de Red: Ideales para un proceso de pago sin fricciones y actualizaciones de credenciales en tiempo real inmediatas.
-
Trabajos por Lotes VAU/ABU: Necesarios para barrer grandes bases de datos de credenciales almacenadas antes de los ciclos de facturación mensuales.
-
Fallback Híbrido: Utilizando el Servicio de Habilitación Digital de Mastercard (MDES) mientras se mantienen actualizaciones por lotes para tarjetas no tokenizadas.
La combinación de estas dos tecnologías previene efectivamente la pérdida involuntaria de clientes. Una estrategia de credenciales híbridas asegura la máxima continuidad para los ciclos de facturación recurrentes de los comerciantes.
Cómo la Cascada de Adquirentes Resuelve la Fricción en Pagos Transfronterizos
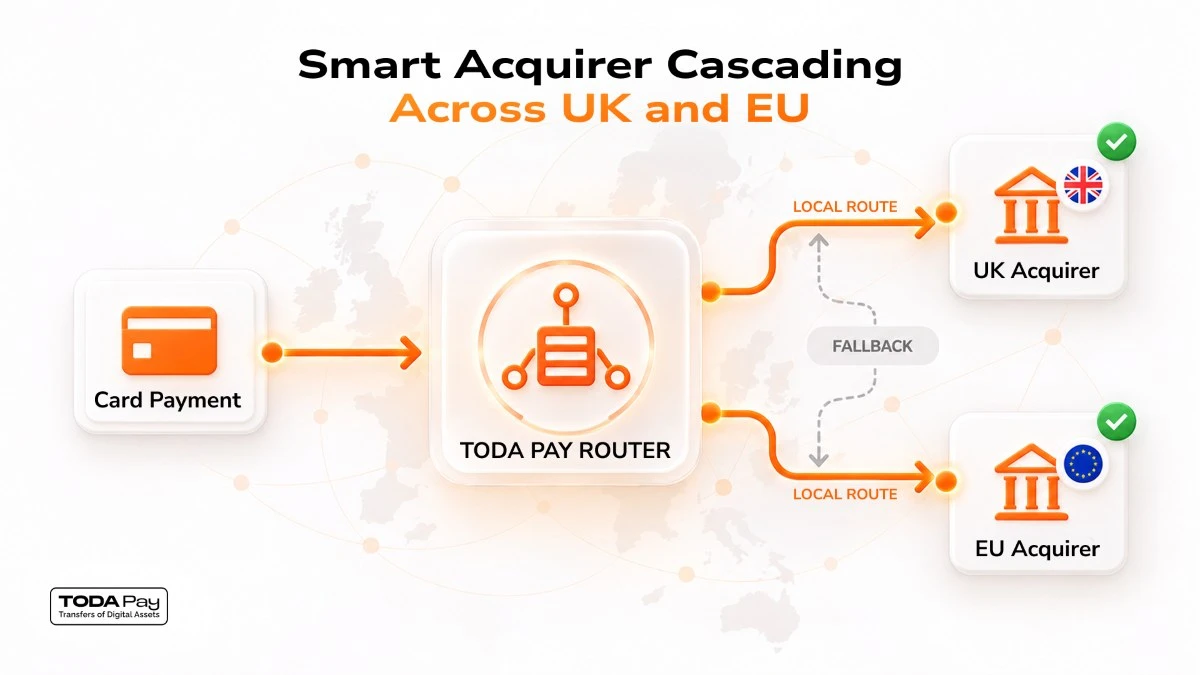
El enrutamiento inteligente de pagos depende en gran medida de la cascada de adquirentes basada en BIN. La división de adquisición posterior al Brexit exige que las empresas enruten tarjetas emitidas en el Reino Unido estrictamente a puntos finales nacionales del Reino Unido. Por el contrario, las tarjetas de Europa continental deben permanecer dentro de la red EEA. Procesar transacciones a nivel nacional evita costosos recargos de intercambio transfronterizo.
Por lo tanto, el enrutamiento local previene que los filtros de riesgo de emisores extranjeros bloqueen transacciones legítimas. Separar los puntos finales de adquisición del Reino Unido y de la EEA genera un aumento inmediato en la autorización de entre 2 y 5 puntos porcentuales. Esta división estratégica representa una medida vital de ahorro de costos para los comerciantes digitales internacionales que gestionan pagos transfronterizos.
Implementando Lógica de Reintento Inteligente para Rechazos Suaves
Golpear ciegamente la pasarela de pago repetidamente daña la credibilidad del comerciante. Por el contrario, la lógica de reintento inteligente algorítmica apunta precisamente a los rechazos suaves para una recuperación máxima. La orquestación adecuada de pagos dirige los horarios de reintento en torno a los códigos de razón asignados por el comerciante, ciclos de facturación específicos y zonas horarias locales de los clientes.
Implementar estas reglas algorítmicas específicas recupera ingresos sin activar costosas penalizaciones de red.
-
Retrasar los reintentos para códigos genéricos de "No Honrar" por al menos 24 horas.
-
Intentar reintentos por fondos insuficientes específicamente en los días de pago de los consumidores locales.
-
Bloquear rechazos duros permanentemente para evitar Tarifas de Autorización Excesiva de Visa.
-
Limitar el total de intentos de reintento para prevenir Tarifas de Integridad de Red del esquema.
Controlar la frecuencia de reintentos protege directamente las cuentas de procesamiento de los comerciantes de multas por cumplimiento. Optimizar los horarios de reintento aumenta matemáticamente la recuperación de ingresos mientras se mantiene un estricto cumplimiento de la red.
Mejorando las Conversiones Usando EMV 3DS y Telemetría
La mensajería de tarjetas heredada proporcionaba un contexto extremadamente limitado a los bancos emisores. El intercambio de datos moderno de EMV 3DS transforma completamente esta dinámica. Al utilizar la versión de protocolo 2.2 o superior, los comerciantes envían puntos de datos críticos directamente al emisor de la tarjeta. Esto incluye huellas digitales del dispositivo, antigüedad de la cuenta, señales de riesgo conductual y parámetros de entrega.
Proporcionar un contexto rico genera confianza inmediata con el banco aprobador. Transmitir telemetría mejorada del emisor asegura un flujo sin fricciones, impulsando las conversiones por encima del 90%. Además, esto previene rechazos falsos sin forzar fricciones innecesarias en compradores genuinos que intentan completar una compra.
Construyendo una Capa de Arquitectura de Orquestación de Pagos Unificada
Los comerciantes en expansión deben combinar múltiples estrategias en una sola capa de pagos automatizada. Plataformas como TODA Pay unifican tokens de red, enrutamiento regional, enriquecimiento de telemetría y cascada de fallback en un enfoque integral. Los impulsores regulatorios influyen en gran medida en estas decisiones técnicas. Por ejemplo, los tokens de red protegen a los comerciantes de cruzar los umbrales de fraude del Programa de Monitoreo de Adquirentes de Visa (VAMP).
Mapear fallos de transacciones específicos a soluciones de orquestación exactas aclara la infraestructura requerida.
-
Datos de PAN Obsoletos: Implementar tokens de red VTS/MDES para actualizar credenciales automáticamente al instante.
-
Rechazos Transfronterizos por Brexit: Implementar una división de adquirentes del Reino Unido y de la EEA para eludir filtros de riesgo regionales.
-
Rechazos Suaves Transitorios: Ejecutar cascada inteligente algorítmica para recuperar pagos fallidos de manera segura.
Integrar estas soluciones específicas mejora estructuralmente las tasas de autorización en general. Una capa de orquestación unificada elimina fundamentalmente las multas por incumplimiento del esquema mientras maximiza los ingresos aceptados.
Asegurando Ingresos a Través de Servicios Avanzados de Tarjetas para Comerciantes
Las empresas en expansión deben abandonar activamente configuraciones estáticas de adquirentes únicos. Los líderes financieros y los jefes de pagos deben realizar una auditoría de autorización integral de inmediato. Esta auditoría debe segmentar los datos de transacciones por geografía, esquema de tarjeta específico y antigüedad de credenciales. Adoptar una orquestación de múltiples adquirentes protege sistemáticamente el volumen bruto de procesamiento de fricciones innecesarias.
La transición a una infraestructura dinámica garantiza la máxima retención de ingresos en todos los mercados globales. Comienza a optimizar tu pila de pagos hoy implementando un Procesamiento de Tarjetas de alto rendimiento con TODA Pay para asegurar la rentabilidad de tu negocio.
Comments (0)