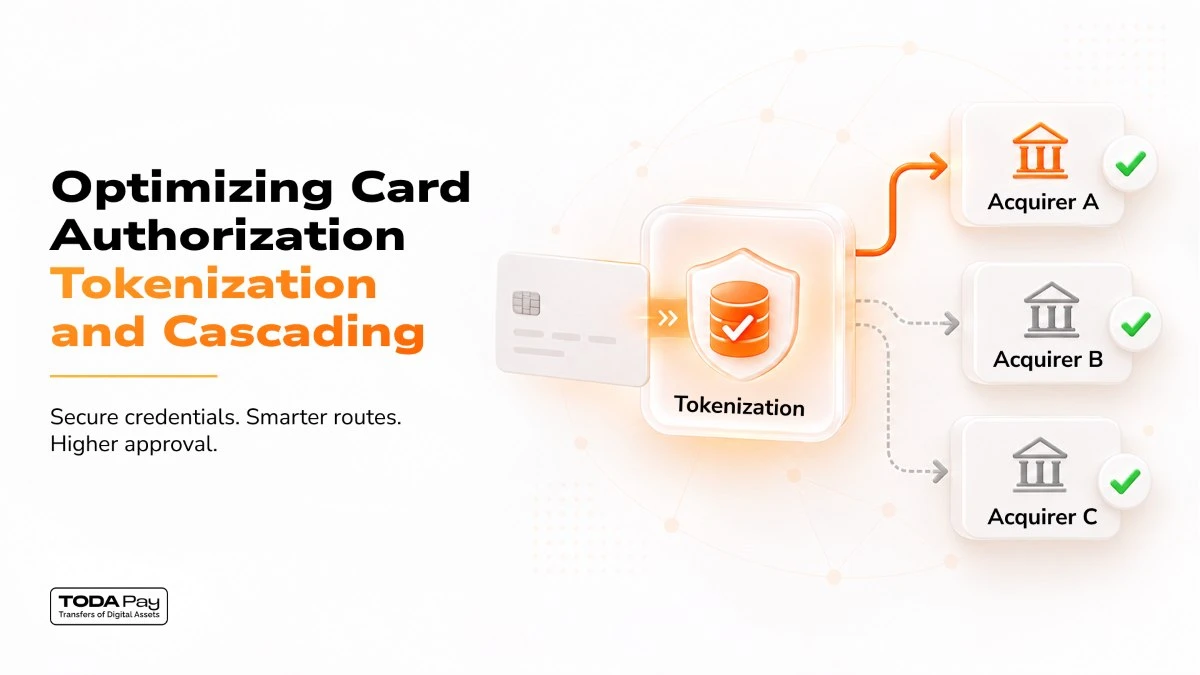
2026年には、トッププラットフォームとレガシープロセッサーの間に5〜12%の承認率のギャップがあります。承認を最大化するには、ネットワークレベルの資格情報管理とインテリジェントなマルチアクワイアラルーティングを統合する必要があります。単一のパイプ処理に依存すると、何百万もの継続的な収益を失うことになります。 カード決済の承認率を最適化するためには、商人は資格情報の整合性と動的ネットワークルーティングを統合しなければなりません。 この二重アーキテクチャは、現代のチェックアウトを悩ませるパフォーマンスギャップを恒久的に解決します。
商人カードサービスにおける承認ギャップの解消
オンライン決済の拒否の約80〜90%は、真の詐欺ではなくソフト拒否を表しています。一般的な「承認しない」コードや一時的なリスクトリガーは、チェックアウト時に不必要な摩擦を引き起こします。レガシープロセッサーは承認を基本的な配管として扱い、利益を損ないます。その結果、この自己満足は、高額の収益をテーブルの上に残します。
しかし、ここに落とし穴があります:いくつかの特定の構造的問題が、これらの回収可能な失敗した取引を定期的に引き起こします。
-
外国発行者のリスクフィルターを引き起こす越境処理の不一致。
-
定期的な請求サイクルを処理しようとする古くなったまたは期限切れの資格情報。
-
単一のアクワイアリングバンクを利用する最適でないルーティング経路。
これらの特定の失敗に対処することで、全体の承認率が直接改善されます。企業は、デジタル収益を保護するために、これらの内部システムの漏れを特定する必要があります。 ソフト拒否を無視することは、定期的なサブスクリプション収益と高価値の注文を体系的に破壊します。
ネットワークトークン化が古いカード決済データを修正する方法
静的な16桁の主アカウント番号(PAN)はすぐに陳腐化します。発行者に合わせたネットワークトークン(Visaトークンサービスなど)に置き換えることで、古いカード決済データを排除します。さらに、このアップグレードはチェックアウト時の越境摩擦を大幅に減少させます。業界のベンチマークによると、Visaは4.6%の承認率の向上を達成し、Mastercardは2.1%のブーストを見ています。
レガシー番号と現代のトークンを比較すると、パフォーマンスの違いが際立ちます。
|
機能 |
生のPAN |
ネットワークトークン |
|
セキュリティ |
静的な16桁の番号 |
取引ごとの暗号文 |
|
有効期限ライフサイクル |
期限切れで破損 |
自動的に継続的に更新 |
|
基本承認率 |
越境成功率が低い |
発行者の信頼が高い |
トークンへのアップグレードは、基盤となるセキュリティアーキテクチャを根本的に変えます。 取引ごとの暗号文を展開することで、全体の詐欺率が26%減少します。
ネットワークトークン化とカードアカウントアップデーターソリューションの比較
毎年、銀行は期限切れ、紛失、またはポートフォリオのリブランディングにより33〜40%のカードを再発行しています。この継続的な入れ替えは、サブスクリプションビジネスにとって深刻な自発的解約を引き起こします。リアルタイムのネットワークトークンは即時更新を提供し、商人カードサービスを継続的な取引に最適化します。しかし、バッチソリューションも依然として特定の目的に役立ちます。
こう考えてみてください:高ボリュームのサブスクリプションビジネスは、複数のシナリオをカバーするハイブリッド展開戦略を必要とします。
-
ネットワークトークン: 摩擦のないチェックアウトと即時のリアルタイム資格情報更新に最適です。
-
VAU/ABUバッチジョブ: 月次請求サイクルの前に大規模な保存資格情報データベースをスイープするために必要です。
-
ハイブリッドフォールバック: 非トークン化カードのバッチ更新を維持しながら、Mastercard Digital Enablement Service (MDES)を使用します。
これら2つの技術を組み合わせることで、意図しない顧客離れを効果的に防ぎます。 ハイブリッド認証戦略は、繰り返しの商人請求サイクルに対して最大の継続性を確保します。
アクワイアラーのカスケードが国境を越えた決済の摩擦を解決する方法
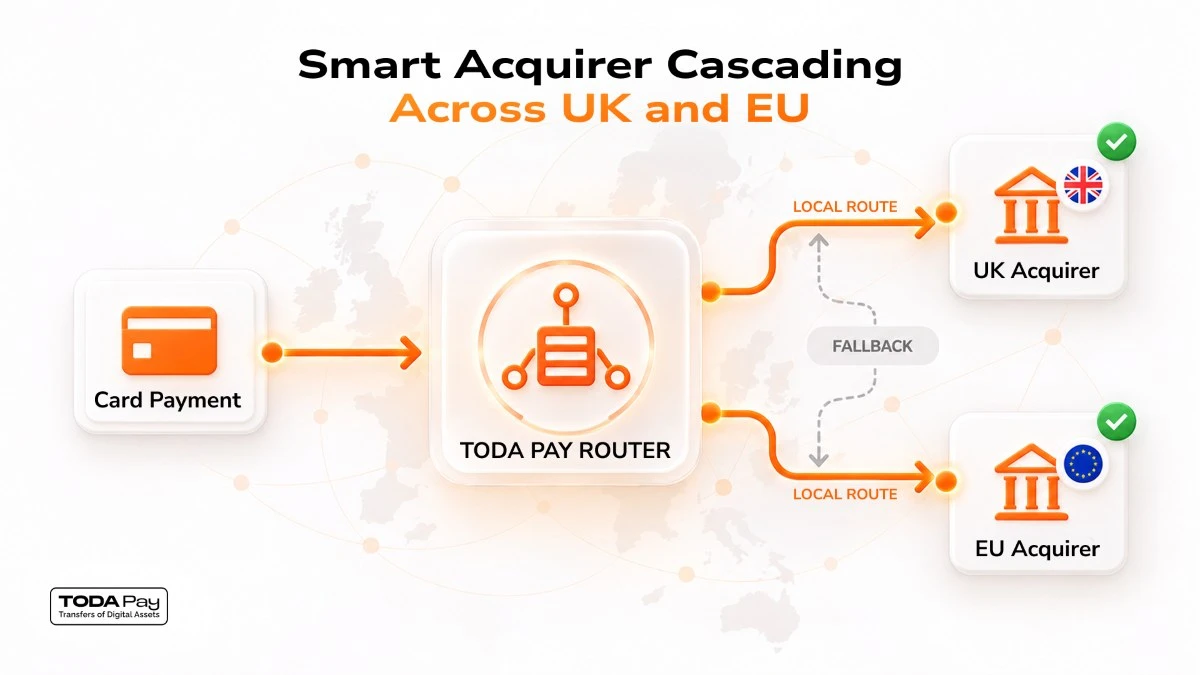
インテリジェントな決済ルーティングは、BINベースのアクワイアラーのカスケードに大きく依存しています。 ブレグジット後のアクワイアリングの分割により、企業はUK発行のカードを厳密に国内のUKエンドポイントにルーティングする必要があります。 逆に、欧州大陸のカードはEEAネットワーク内に留まる必要があります。 国内での取引処理は、高額な国境を越えたインターチェンジのマークアップを回避します。
したがって、ローカルルーティングは外国発行者のリスクフィルターが正当な取引をブロックするのを防ぎます。 UKとEEAのアクワイアリングエンドポイントを分離することで、即座に2〜5パーセントポイントの認証向上が得られます。 この戦略的分割は、国境を越えた決済を管理する国際的なデジタル商人にとって重要なコスト削減策を表しています。
ソフトディクラインに対するスマートリトライロジックの展開
決済ゲートウェイを盲目的に繰り返し叩くことは、商人の信頼性を損ないます。 逆に、アルゴリズムによるスマートリトライロジックは、最大の回収のためにソフトディクラインを正確にターゲットにします。 適切な決済オーケストレーションは、商人が割り当てた理由コード、特定の請求サイクル、およびローカル顧客のタイムゾーンに基づいてリトライスケジュールをターゲットにします。
これらの特定のアルゴリズムルールを実装することで、コストのかかるネットワークペナルティを引き起こすことなく収益を回収します。
-
一般的な「承認しない」コードのリトライを少なくとも24時間遅らせます。
-
不足資金のリトライを特にローカルの消費者の給料日で試みます。
-
Visaの過剰認証手数料を避けるために、ハードディクラインを永久にブロックします。
-
スキームのネットワークインテグリティ手数料を防ぐために、リトライの合計試行回数を制限します。
リトライ頻度を制御することで、商人の処理アカウントをコンプライアンスの罰金から直接保護します。 リトライスケジュールを最適化することで、厳格なネットワークコンプライアンスを維持しながら、収益回収を数学的に増加させます。
EMV 3DSとテレメトリーを使用してコンバージョンを改善する
従来のカードメッセージングは、発行銀行に非常に限られたコンテキストを提供していました。 現代のEMV 3DSデータ共有は、このダイナミクスを完全に変革します。 プロトコルバージョン2.2以上を利用することで、商人は重要なデータポイントをカード発行者に直接提供します。 これには、デバイスのフィンガープリンツ、アカウントの年数、行動リスク信号、および配信パラメータが含まれます。
豊富なコンテキストを提供することで、承認銀行との即時の信頼を築きます。 強化された発行者テレメトリーを送信することで、摩擦のないフローを確保し、90%以上のコンバージョンを促進します。 さらに、これにより、購入を完了しようとする本物の買い物客に不必要な摩擦を強いることなく、誤ったディクラインを防ぎます。
統一された決済オーケストレーションアーキテクチャレイヤーの構築
スケールする商人は、複数の戦略を単一の自動化された決済レイヤーに統合する必要があります。 TODA Payのようなプラットフォームは、ネットワークトークン、地域ルーティング、テレメトリーの強化、フォールバックカスケードを1つの包括的なアプローチに統合します。 規制の推進要因は、これらの技術的決定に大きな影響を与えます。 たとえば、ネットワークトークンは、商人をVisaアクワイアラーモニタリングプログラム(VAMP)の詐欺閾値を超えさせることから保護します。
特定の取引失敗を正確なオーケストレーションソリューションにマッピングすることで、必要なインフラストラクチャが明確になります。
-
古いPANデータ: VTS/MDESネットワークトークンを展開して、資格情報を即座に自動更新します。
-
ブレグジットによる国境を越えたディクライン: 地域リスクフィルターを回避するために、UKとEEAのアクワイアラーの分割を実施します。
-
一時的なソフトディクライン: アルゴリズムによるスマートカスケーディングを実行して、失敗した決済を安全に回収します。
これらの特定のソリューションを統合することで、全体的な認証率が構造的に改善されます。 統一されたオーケストレーションレイヤーは、スキームの非コンプライアンス罰金を根本的に排除し、受け入れられた収益を最大化します。
高度なマーチャントカードサービスによる収益の確保
スケーリング企業は、静的な単一取得者の設定を積極的に放棄する必要があります。財務リーダーと決済責任者は、すぐに包括的な承認監査を実施すべきです。この監査は、地理、特定のカードスキーム、および資格情報の古さによって取引データをセグメント化する必要があります。マルチアクワイアラーオーケストレーションを採用することで、不要な摩擦から総処理量を体系的に保護します。
動的インフラへの移行は、すべてのグローバル市場での最大の収益保持を保証します。 今日から、TODA Payによる高性能の カード処理 を実装して、利益を確保するために支払いスタックを最適化し始めましょう。
Comments (0)