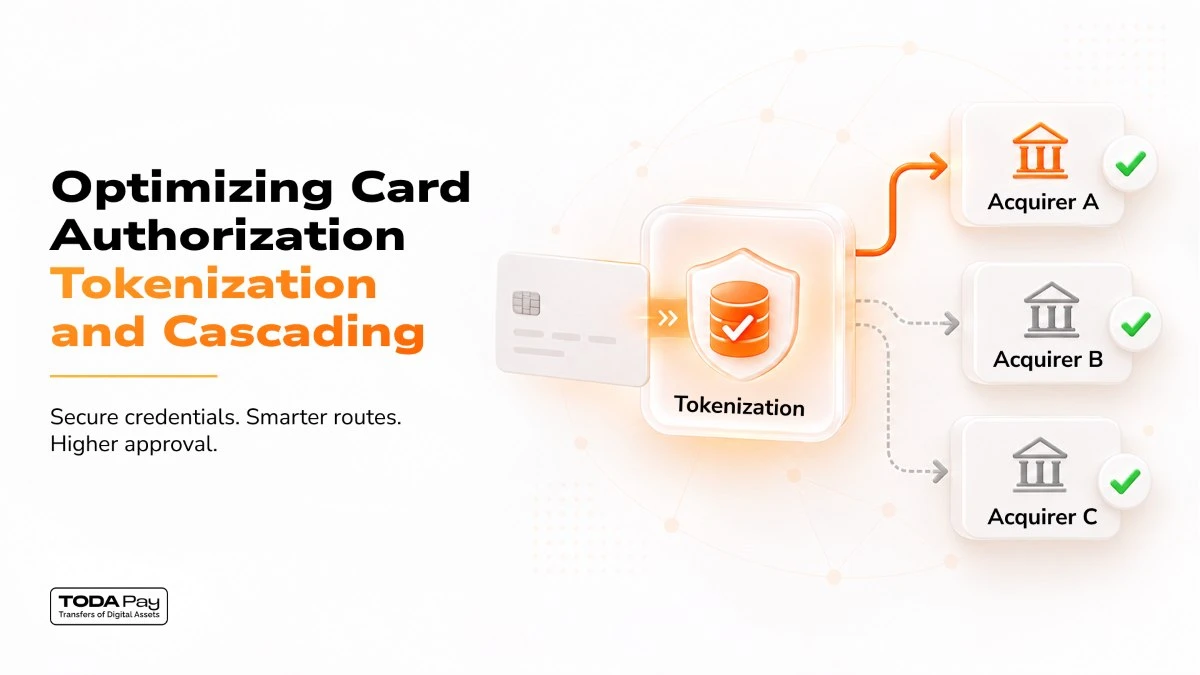
Im Jahr 2026 trennt eine Autorisierungsrate von 5 bis 12 % die besten Plattformen von veralteten Prozessoren. Um die Genehmigung zu maximieren, ist es erforderlich, das Management von Anmeldedaten auf Netzwerkebene mit intelligentem Multi-Aquirer-Routing zu vereinen. Sich auf eine Einzelverarbeitung zu verlassen, lässt Millionen an wiederkehrenden Einnahmen auf der Strecke. Um die Genehmigungsraten für Kartenzahlungen zu optimieren, müssen Händler die Integrität der Anmeldedaten mit dynamischem Netzwerk-Routing vereinen. Diese duale Architektur löst dauerhaft die Leistungsdifferenz, die moderne Kassen plagt.
Schließen der Autorisierungsdifferenz in den Kartendiensten für Händler
Etwa 80 bis 90 % der Online-Zahlungsablehnungen stellen weiche Ablehnungen dar und nicht echten Betrug. Generische "Nicht akzeptieren"-Codes oder temporäre Risikofaktoren verursachen unnötige Reibung beim Checkout. Veraltete Prozessoren behandeln die Autorisierung als grundlegende Infrastruktur, was sich negativ auf Ihre Bilanz auswirkt. Folglich lässt diese Selbstzufriedenheit massive Mengen an hochpreisigen Einnahmen auf dem Tisch liegen.
Aber hier ist der Haken: mehrere spezifische strukturelle Probleme lösen regelmäßig diese wiederherstellbaren fehlgeschlagenen Transaktionen aus.
-
Cross-Border-Verarbeitungsfehler, die Risikofilter ausländischer Herausgeber auslösen.
-
Veraltete oder abgelaufene Anmeldedaten, die versuchen, wiederkehrende Abrechnungszyklen zu verarbeiten.
-
Suboptimale Routing-Pfade, die eine einzige erwerbende Bank nutzen.
Die direkte Ansprache dieser spezifischen Fehler verbessert die allgemeinen Autorisierungsraten. Unternehmen müssen diese internen Systemlecks identifizieren, um ihre digitalen Einnahmen zu schützen. Das Ignorieren weicher Ablehnungen zerstört systematisch wiederkehrende Abonnementeinnahmen und hochpreisige Bestellungen.
Wie Netzwerk-Tokenisierung veraltete Kartenzahlungsdaten behebt
Statische 16-stellige Hauptkontonummern (PAN) werden schnell obsolet. Der Austausch gegen netzwerkausgerichtete Token, wie den Visa-Token-Service, beseitigt veraltete Kartenzahlungsdaten. Darüber hinaus reduziert dieses Upgrade erheblich die Reibung bei grenzüberschreitenden Zahlungen während des Checkouts. Branchenbenchmarks zeigen, dass Visa einen Anstieg der Autorisierungen um 4,6 % erzielt, während Mastercard einen Anstieg von 2,1 % verzeichnet.
Der Vergleich von veralteten Nummern mit modernen Token hebt die deutlichen Leistungsunterschiede hervor.
|
Merkmal |
Rohe PAN |
Netzwerk-Token |
|
Sicherheit |
Statische 16-stellige Nummer |
Transaktionsspezifisches Kryptogramm |
|
Ablauflebenszyklus |
Bricht bei Ablauf |
Aktualisiert sich kontinuierlich automatisch |
|
Basisgenehmigungsraten |
Niedrigere grenzüberschreitende Erfolgsquote |
Höhere Herausgebervertrauen |
Das Upgrade auf Token verändert grundlegend die zugrunde liegende Sicherheitsarchitektur. Der Einsatz eines transaktionsspezifischen Kryptogramms führt zu einer Reduzierung der Gesamtbetrugsraten um 26 %.
Netzwerk-Tokenisierung vs. Lösungen zur Aktualisierung von Kartenkonten
Jedes Jahr geben Banken 33 bis 40 % der Karten aufgrund von Ablauf, Verlust oder Portfolio-Rebranding neu aus. Diese ständige Fluktuation führt zu erheblichem unfreiwilligem Kundenverlust für Abonnementunternehmen. Echtzeit-Netzwerk-Token bieten sofortige Aktualisierungen und optimieren die Kartendienste für Händler für laufende Transaktionen. Batch-Lösungen erfüllen jedoch weiterhin einen bestimmten Zweck.
Betrachten Sie es so: Hochvolumige Abonnementunternehmen benötigen eine hybride Bereitstellungsstrategie, die mehrere Szenarien abdeckt.
-
Netzwerk-Token: Ideal für reibungslosen Checkout und sofortige, Echtzeit-Aktualisierungen der Anmeldedaten.
-
VAU/ABU-Batch-Jobs: Notwendig für die Bereinigung großer Datenbanken mit gespeicherten Anmeldedaten vor den monatlichen Abrechnungszyklen.
-
Hybrider Fallback: Verwendung des Mastercard Digital Enablement Service (MDES) bei gleichzeitiger Beibehaltung von Batch-Updates für nicht-tokenisierte Karten.
Die Kombination dieser beiden Technologien verhindert effektiv unbeabsichtigte Abwanderung. Eine hybride Credential-Strategie sorgt für maximale Kontinuität bei wiederkehrenden Händlerabrechnungszyklen.
Wie Acquirer-Cascading die Reibung bei grenzüberschreitenden Zahlungen löst
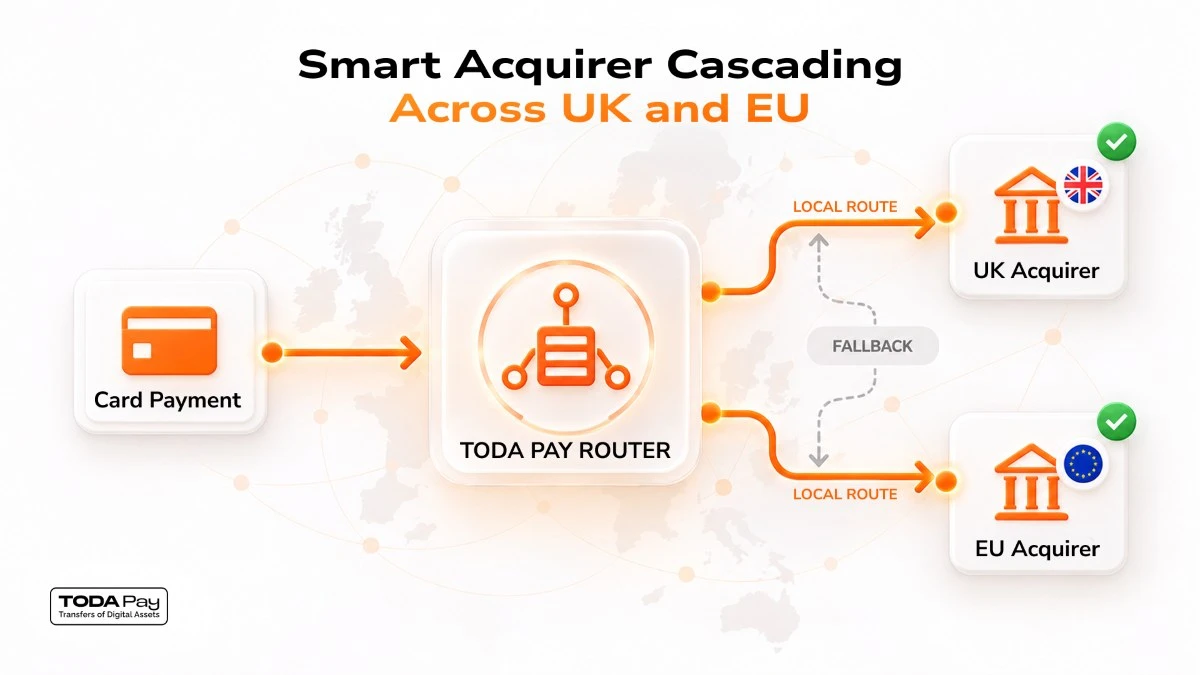
Intelligentes Zahlungsrouting beruht stark auf BIN-basiertem Acquirer-Cascading. Die Aufteilung nach dem Brexit verlangt von Unternehmen, dass sie in Großbritannien ausgegebene Karten strikt an inländische britische Endpunkte weiterleiten. Im Gegensatz dazu müssen kontinentaleuropäische Karten im EWR-Netzwerk bleiben. Die Verarbeitung von Transaktionen im Inland vermeidet teure grenzüberschreitende Interchange-Zuschläge.
Daher verhindert lokales Routing, dass Risikofilter ausländischer Emittenten legitime Transaktionen blockieren. Die Trennung von britischen und EWR-Acquiring-Endpunkten führt zu einem sofortigen Anstieg der Autorisierungsrate um 2 bis 5 Prozentpunkte. Diese strategische Trennung stellt eine wichtige Kostensenkungsmaßnahme für internationale digitale Händler dar, die grenzüberschreitende Zahlungen verwalten.
Intelligente Wiederholungslogik für sanfte Ablehnungen einsetzen
Blindes wiederholtes Ansteuern des Zahlungs-Gateways schadet der Glaubwürdigkeit des Händlers. Im Gegensatz dazu zielt algorithmische intelligente Wiederholungslogik präzise auf sanfte Ablehnungen ab, um die maximale Wiederherstellung zu erreichen. Eine ordnungsgemäße Zahlungsorchestrierung zielt auf Wiederholungszeitpläne ab, die sich an den vom Händler zugewiesenen Grundcodes, spezifischen Abrechnungszyklen und lokalen Kundenzeitzonen orientieren.
Die Implementierung dieser spezifischen algorithmischen Regeln stellt Einnahmen wieder her, ohne kostspielige Netzwerkstrafen auszulösen.
-
Wiederholungen für generische "Do Not Honor"-Codes um mindestens 24 Stunden verzögern.
-
Versuchen Sie, Wiederholungen bei unzureichenden Mitteln speziell an lokalen Verbrauchertagen vorzunehmen.
-
Blockieren Sie harte Ablehnungen dauerhaft, um übermäßige Autorisierungsgebühren von Visa zu vermeiden.
-
Begrenzen Sie die Gesamtzahl der Wiederholungsversuche, um Netzwerkintegritätsgebühren zu vermeiden.
Die Kontrolle der Wiederholungsfrequenz schützt direkt die Verarbeitungsaccounts der Händler vor Compliance-Strafen. Die Optimierung der Wiederholungsschemata erhöht mathematisch die Einnahmenrückgewinnung und gewährleistet gleichzeitig strikte Netzwerk-Compliance.
Verbesserung der Konversionen mit EMV 3DS und Telemetrie
Legacy-Kartenmeldungen boten den ausgebenden Banken extrem begrenzten Kontext. Moderne EMV 3DS-Datenfreigabe verwandelt dieses dynamische Verhältnis vollständig. Durch die Nutzung der Protokollversion 2.2 oder höher füttern Händler kritische Datenpunkte direkt an den Kartenemittenten. Dazu gehören Gerätefingerabdrücke, Kontohistorie, Verhaltensrisikosignale und Lieferparameter.
Die Bereitstellung reichhaltigen Kontexts schafft sofortiges Vertrauen bei der genehmigenden Bank. Die Übertragung verbesserter Emittententelemetrie sichert einen reibungslosen Ablauf und steigert die Konversionen auf über 90 %. Darüber hinaus verhindert dies falsche Ablehnungen, ohne unnötige Reibung bei echten Käufern zu erzeugen, die einen Kauf abschließen möchten.
Aufbau einer einheitlichen Schicht für Zahlungsorchestrierung
Wachsende Händler müssen mehrere Strategien in einer einzigen automatisierten Zahlungsschicht kombinieren. Plattformen wie TODA Pay vereinen Netzwerktoken, regionales Routing, Telemetrieanreicherung und Fallback-Cascading in einem umfassenden Ansatz. Regulatorische Treiber beeinflussen diese technischen Entscheidungen stark. Zum Beispiel schützen Netzwerktoken Händler davor, die Betrugsgrenzen des Visa Acquirer Monitoring Program (VAMP) zu überschreiten.
Die Zuordnung spezifischer Transaktionsfehler zu genauen Orchestrierungslösungen klärt die erforderliche Infrastruktur.
-
Veraltete PAN-Daten: Setzen Sie VTS/MDES-Netzwerktoken ein, um Anmeldeinformationen sofort automatisch zu aktualisieren.
-
Brexit-grenzüberschreitende Ablehnungen: Implementieren Sie eine Aufteilung zwischen britischen und EWR-Acquirern, um regionale Risikofilter zu umgehen.
-
Vorübergehende sanfte Ablehnungen: Führen Sie algorithmisches intelligentes Cascading durch, um fehlgeschlagene Zahlungen sicher wiederherzustellen.
Die Integration dieser spezifischen Lösungen verbessert strukturell die Gesamtautorisierungsraten. Eine einheitliche Orchestrierungsschicht beseitigt grundlegend Strafen für die Nichteinhaltung von Regelungen und maximiert gleichzeitig die akzeptierten Einnahmen.
Umsatzsicherung durch fortschrittliche Händlerkartenservices
Wachsende Unternehmen müssen aktiv statische, monolithische Systeme aufgeben. Finanzleiter und Leiter der Zahlungsabwicklung sollten sofort eine umfassende Autorisierungsprüfung durchführen. Diese Prüfung muss Transaktionsdaten nach Geografie, spezifischem Kartenschema und Alter der Anmeldedaten segmentieren. Die Annahme einer Multi-Acquirer-Orchestrierung schützt systematisch das Bruttoverarbeitungsvolumen vor unnötigen Reibungsverlusten.
Der Übergang zu einer dynamischen Infrastruktur garantiert maximale Umsatzsicherung in allen globalen Märkten. Beginnen Sie noch heute mit der Optimierung Ihres Zahlungsstacks, indem Sie leistungsstarke Kartenverarbeitung mit TODA Pay implementieren, um Ihre Rentabilität zu sichern.
Comments (0)